体检报告拿到手,多数人只看箭头——肌酐后面跟着一个↑,心里咯噔一下,又安慰自己:“偏高一点而已,应该没事吧。”可放下报告单的那一刻,心里还是忍不住犯嘀咕:万一真有什么,将来怎么办?这份担心不奇怪——肾脏是个“沉默的器官”,它从不喊疼,早期几乎没有症状,等哪天觉得乏力、浮肿、吃不下饭,往往已经错过最好的干预期。
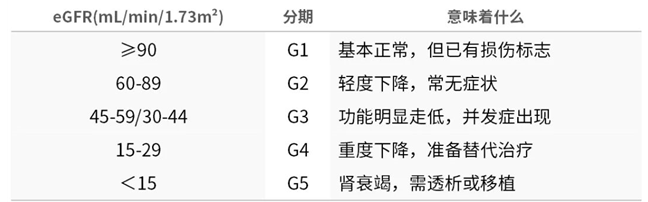
要理解这份担心从何而来,不妨先看看报告单上那几个关键的数字。报告单上有两个关键指标,它们是一对"反向信号":肌酐(Cre)——往上走,要当心。它是肌肉代谢的废物,本该由肾脏排出。数值偏高,往往说明肾脏“排不动”了。eGFR——往下掉,要警觉。它的全称是肾小球滤过率,简单说,就是肾脏每分钟能过滤多少血液。这个数字是越大越好——数值越高,说明肾功能越强;一旦它一路往下掉,意味着肾功能在一点点流失。
而我国的情况,比想象中更紧迫。成人慢性肾脏病(CKD)患病率约8.2%,患者超8200万;每10名CKD 3期患者中,就有7人没被及时诊断——很多人是体检才第一次发现;糖尿病肾病已取代肾小球肾炎,成为我国新增透析患者的首要病因;一旦进展到尿毒症,年均透析费用8-12万元;肾移植首年总费用40-70万元。
肾脏从“还能撑”到“必须替代”,往往只有几年时间。而这段时间最重的担子,常常压在一个家庭的肩上——一边是持续上涨的医疗费,一边是因频繁治疗中断的收入。与经济压力相伴的,还有投保无门的困境。许多CKD患者和家属都有过共同的经历:重疾险拒保、百万医疗将肾病除外......翻遍市面上的产品,似乎没有一份愿意为“已经生病”的肾脏兜底,一旦病情进展,整个家庭将完全暴露在巨大的经济风险里。
针对这一群体,国任财产保险推出了带病投保产品肾康保。已查出肌酐偏高、处于CKD1至2期的人群,也有机会投保,不因“已经生病”而被拒之门外。该产品的定位,是面向eGFR刚开始下降、尚处于早期阶段的患者,在肾功能进一步恶化之前,为其提供一份可提前安排的保障。
三层保障,层层托底
第一层是肾移植手术保险金,为必选责任,保额10万至30万元。因慢性肾脏病初次接受肾脏移植术,且在认可医院实施,按保额给付移植费用保险金。三档可选(10万/20万/30万),按家庭预算灵活配置。
第二层是严重慢性肾衰竭保险金,为可选责任,保额10万至30万元。初次经认可医院专科医生确诊合同约定的严重慢性肾衰竭,确诊即赔,按投保保额给付。
第三层是肾透析津贴,为可选责任,每次500元,最高1万元。被认定需要规律血液透析的,每次给付津贴,缓解“一周三趟医院”的持续支出。
三者叠加,累计最高61万元——从肾衰竭确诊、到长期透析、再到肾移植,一路相伴,不让任何一个环节成为家庭的“断点”。
这款产品专为CKD1至2期人群设计。已确诊慢性肾炎、处于早期、尚未透析——这正是eGFR尚在60以上、还来得及规划的阶段,即有机会投保。投保流程较为宽松,符合健康告知即自动核保,无需繁琐人工流程,不让“已经生病”成为被拒绝的理由。续保方面,保险期限1年,续保无需审核,可续保至75周岁,陪伴投保人走过eGFR漫长的波动期(注:已出险责任不可续保,未出险责任仍可续保)。门槛方面也较为友好,新保年龄为18至70周岁,在二级及以上公立医院确诊即可。
医保是“兜底的基础”,肾康保是“兜底之上的那一层安全网”。肾康保是商业健康保险,与基本医保互不冲突。医保该报的部分照常报销,属于合同约定的肾移植、严重肾衰竭、规律透析等保障情形,再由肾康保按保额给付。二者不是二选一,而是“医保报销 + 商保赔付”双重减负——医保管日常看病报销,肾康保管那些一次性、动辄几十万的重大支出,正好补上家庭保障的缺口。
责任编辑:admin
免责声明: 转载目的在于传递更多信息,文章版权归原作者所有,内容为作者个人观点。本站只提供参考并不构成任何投资及应用建议。如涉及作品内容或其它问题,请在30日内与工作人员联系(18731251601),我们将第一时间与您协商。谢谢支持!
- 上海牵头启动国家级专项,推动中医药融入公共卫生应急体系2026-10-27
- 2026年“环城健步·行走南京70里”从中华门启程2026-10-27
- 员工无故缺勤引发警觉,报警及时救下野菜中毒夫妻2026-10-27
- 新旧茶饮赛道差距拉大 蜜雪冰城2小时赚够香飘飘3个月利润2026-10-27
- 欠了“睡眠债”猛睡能补回来吗?医生:补觉只能缓一缓2026-10-24
- 黄山徽州文旅亮相千岛湖创意生活周 “线下展销+线上直播”推介特产2026-10-24
- 第三十一届澳门投洽展安徽馆开馆,近30家企业参展拓合作2026-10-24
- 安徽4地、40所学校入选首批全国科技教育实验校2026-10-24
- 假期后易出现 “社会时差”,医生支招科学调整生物钟2026-10-24
- 郑钦文因伤退出WTA250香港站,专注恢复备战2027赛季2026-10-24
- “江山入戏”栖霞山2026红枫系列活动启幕2026-10-24
- 杭州交警拎着4箱水果追还,4天后收到锦旗2026-10-24
- 医保钱包 2.0 全国落地,职工医保个人账户可跨省家庭共济2026-10-24
- 恒大清盘进展:资产回收率不足1% 毕加索名画等亏本出售2026-10-24
- 致敬青年英烈!原创音乐剧《海的思念 1999》在北京展演2026-10-20
- 青岛金沙滩落幕,中国队获海岸赛艇世锦赛1金1铜2026-10-20
- 六安霍山上林苑焕新亮相,为佛子岭景区添文旅新地标2026-10-20
- 六安美上心田艺术家村向日葵花海绽放,成秋日短途游热门地2026-10-20
- 情侣南京捡到手机,录视频留言“糊涂鬼,交给警察了”2026-10-20
- 今年1至8月台湾民众赴大陆达249.2万人次,同比增长19.63%2026-10-20
- 最新文章
- 热点内容
-
- 扬州东关城楼的《创世·山海经》
- "神秘蛇境"展登陆崇明!28种蛇
- 破解外卡支付与退税瓶颈 专家建
- 联合国旅游组织“最佳旅游乡村”
- 合肥一居民家桔子深夜被偷,监控
- 快递业“最后一公里”效率提升,
- 首次捕捉关键证据,为快速射电暴
- 总台春晚境内触达230.63亿次,直
- “游戏沪十条”纳入市级文创资金
- 一生只开一次的蓝色小花,“绿绒
- “五一”嘉兴接待游客619.55万人
- 黄山市徽州区文旅体局组织15名民
- 浙江民企再夺“大满贯”,五张全
- 全国秋粮大面积收获在即,各地已
- 全球游客"无界消费"背后的数字
- 传承与发展非遗故事 河南师范大
- 黄山市中医医院影像科的“硬核”
- 预计2030年竣工 北外滩新地标将
- 乌桕栖虹,瓦上藏秋:一篇读懂徽
- 歙县中医医院开通瑞金医院远程会
- 图文推荐